

リテールメディアとは?
リテールメディアとは、小売事業者が持つ顧客接点や購買データを活用し、自社または外部の広告・販促面で商品情報を届ける仕組みです。外部の広告主へ枠を販売する場合は、広告収益を得られます。
この記事の要点は次の5つです。
- 広告面は「オンサイト」「オフサイト」「インストア」の3分類
- 国内市場の公表値は、調査ごとに対象範囲と集計軸が異なる
- 国内市場は2025年に6,066億円、2029年は1兆3,174億円と予測(CARTA HOLDINGS/デジタルインファクト調査)
- 小売事業者は広告収益、メーカーは購買意欲の高い顧客への接点を得る「三方良し」の構造
- 着手の順序は、EC側なら検索・回遊体験の整備から、店舗側なら来店者とのデジタル接点づくりから。広告枠の設置を最初のステップにしない
リテールメディアを立ち上げるとき、最初に決めるのは広告枠の場所ではありません。先に確認するのは、購買体験、データ品質、広告主需要、計測方法です。ここが整わなければ、枠を作っても継続的な事業にはなりません。
本記事では、媒体として運用している事例と、その基盤づくりにあたる事例を分けて紹介します。後半の国内事例は、Supershipが提供に関与した公開事例です。
リテールメディアの3つの分類
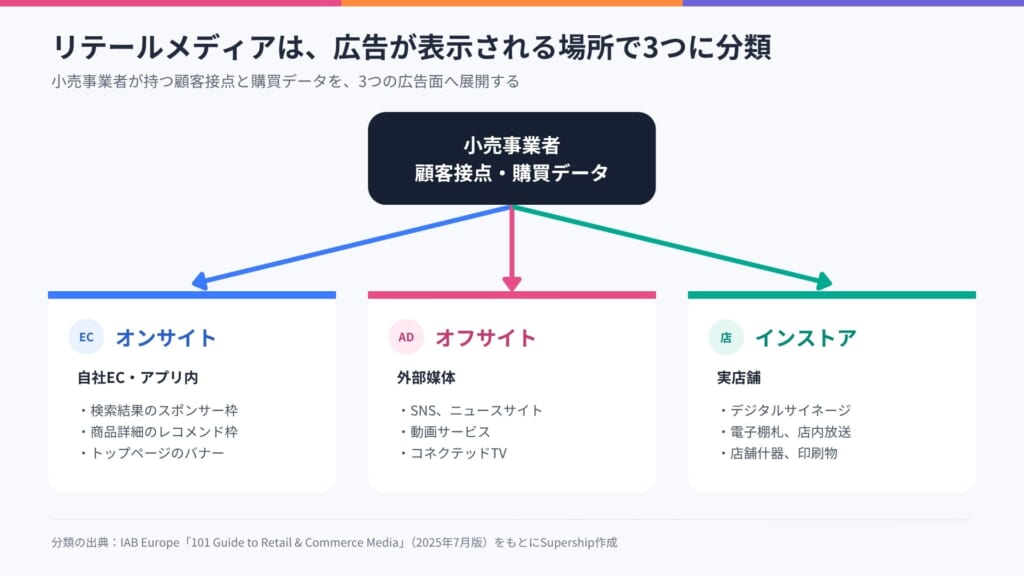
リテールメディアは、広告が表示される場所によって3つに整理されます。オンサイト、オフサイト、インストアの3分類です。自社で何から着手するかの判断も、この区別から始まります。
この3分類は、欧州のデジタル広告業界団体IAB Europeの「101 Guide to Retail & Commerce Media」に基づきます(初版は2023年、本記事で参照するのは2025年7月版)。この定義は、欧州各国のIABが共通の枠組みとして合意したものです。
オンサイトリテールメディア
小売事業者が運営するECサイトや店舗アプリの内部に広告を配信する形態です。代表的な広告フォーマットは、検索結果画面のスポンサー枠、商品詳細ページのレコメンド枠、トップページのバナーなどです。
ユーザーは商品を探す目的でECサイトを訪れるため、検索語や閲覧商品から購買意向を推定しやすい場合があります。ただし、他社が公開しているクリック率(CTR)や購入率がそのまま自社に当てはまるとは限りません。商品カテゴリも配信の条件も違うためです。
オフサイトリテールメディア
小売事業者が保有する購買データを使い、自社サイトの外側で広告を配信する形態です。配信先はSNS、動画サービス、ニュースサイト、コネクテッドTV(インターネットに接続されたテレビで視聴する動画サービス)など、自社メディア以外の広告枠になります。
これは「小売事業者が自社の宣伝を外部に出す」話ではありません。小売事業者は、購買データによるターゲティングと外部の広告面を組み合わせた商品を、広告主(メーカー)に販売します。広告主は、小売事業者またはその販売パートナーを通じて出稿します。広告費を払うのは広告主、収益を得るのは媒体を提供する小売事業者です。
自社サイトの中だけでは、広告として売れる枠に限りがあります。この上限を「広告在庫」と呼びます。一定期間に広告を表示できる回数の総量を指す言葉で、商品在庫とは別の概念です。オフサイトは、購買データという強みを保ったままリーチを広げる手段になります。「まだ自社ECに来ていない見込み客」へ届く点が、オンサイトとの違いです。
インストアリテールメディア
実店舗の中に設置された媒体で広告を配信する形態です。店頭やレジ周りのデジタルサイネージ、電子棚札、店内放送、店舗什器などが該当します。
インストアの特徴は、レジや棚の前など購買に近い場面で接触できることです。一方、広告接触者と購買者を結びつけるには、会員ID、クーポン、センサーなどの計測設計が必要です。媒体を設置しただけでは広告接触と購買の関係が分からないため、計測可能性を媒体選定と同時に検討します。
計測につなげる入口には、店舗アプリ、会員ID、クーポン、NFCなどがあります。NFC(Near Field Communication)は、スマートフォンを機器にかざして通信する近距離の無線技術です。ただしタッチだけで個人や購買を特定できるわけではなく、会員IDやクーポン利用との接続が必要です。
なお、IAB Europeの2025年7月版は、インストアにデジタル媒体だけでなく印刷物や体験型施策も含めています。国内では店頭販促のどこまでをリテールメディアと呼ぶかで整理が分かれます。
関連用語
3分類と並んで、リテールメディアの資料には次の用語が頻出します。小売事業者が3つの広告面をまとめて広告主へ提供する仕組みは、リテールメディアネットワーク(RMN:Retail Media Network)と呼ばれます。コマースメディアはこれより広い概念で、小売以外の業種が取引データを広告事業に活用する動きも含みます。インストアは「インストアメディア」とも呼ばれます。なお国内の解説記事では、インストアを「フロントメディア」と呼ぶ整理や、サイネージをオンサイトに含める2分類も見られます。
分類の境界を決める2つの軸
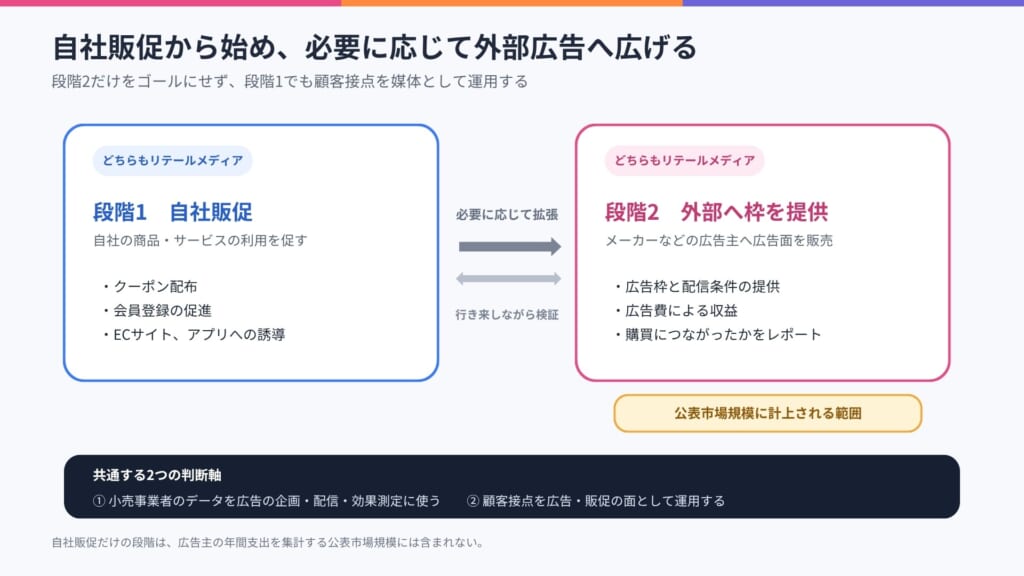
こうして呼び方が分かれるのは、媒体の形だけでは線を引けないからです。ある媒体がリテールメディアに当たるかどうかは、次の2つの軸で判断します。第1の軸は、小売事業者のデータを広告の企画、配信、効果測定に使うかどうか。第2の軸は、その顧客接点を広告・販促の面として運用しているかどうかです。
この2軸には、広告主が誰かという条件は入りません。自社商品の販促から始め、外部の広告主へ枠を提供する段階へ進むのが一般的な流れだからです。クーポン配布や会員登録の促進しか行っていない段階でも、顧客接点を媒体として運用していればリテールメディアの一形態にあたります。
外部へ販売する場合は、直接販売だけでなく提携先を通じた販売も含みます。たとえばOOH事業者(屋外・交通広告を扱う事業者)のデジタルサイネージでも、小売事業者との提携商品に組み込まれる場合はリテールメディアになり得ます。
ただし市場規模の調査は、広告主が支払った広告費を数えます。自社販促だけの段階は、次章で紹介する公表値には計上されていません。
リテールメディアとOMO・オムニチャネル・オウンドメディアの違い
リテールメディアを検討し始めると、OMO(Online Merges with Offline)やオムニチャネルという言葉も一緒に出てきます。いずれも小売事業者のデジタル施策を指すため混同されやすいのですが、目的の違いで並べると区別できます。
| 用語 | 主な目的 | 主体 | リテールメディアとの関係 |
|---|---|---|---|
| リテールメディア | 顧客接点を広告・販促の面として運用し、外部への枠提供では広告収益を得る | 小売事業者 | - |
| OMO | オンラインとオフラインのデータを統合し、顧客体験を高める | 小売事業者 | OMOで整えたデータ基盤が、リテールメディアの前提になる |
| オムニチャネル | すべての販路をつなぎ、購入機会を最大化する | 小売事業者 | まず「販路統合」。媒体としての運用はその先の話 |
| オウンドメディア | 自社の情報発信でブランドや見込み客を育てる | 業種を問わない | 自社の媒体を使う点は同じ。主目的は自社の情報発信で、第三者向け広告枠の販売を主目的としない |
なかでもOMOは、オンラインとオフラインを一体として顧客体験を設計する考え方です。店舗とオンラインのデータ統合は、広告接触から購買までを測る基盤にもなります。詳しくは「OMOとは?オンラインとオフラインを融合する考え方」で解説しています。
なぜ今、リテールメディアが注目されるのか?
リテールメディアが語られ始めたきっかけは、広告技術側の事情でした。いま各社が投資を続けている理由は、小売事業者が持つ資産と、広告事業の収益構造にあります。
理由1:Chromeの方針転換後も続く「シグナルロス」
3rd Party Cookieとは、閲覧しているサイトの運営者以外の事業者が発行する、ユーザーの識別情報です。広告事業者はこれを使い、サイトをまたいで同じ人を追跡し、興味関心にあわせた広告を配信してきました。
この仕組みは、いずれ使えなくなる前提で語られてきました。Googleが2020年1月、Chromeで3rd Party Cookieを不要にしていく方針を公表したためです。リテールメディアが広く語られるようになった背景の1つが、この流れです。
ところがGoogleは2024年7月、この廃止方針を撤回します。「Cookieをなくすのではなく、利用者が選べる」仕組みをChromeに導入する形へ切り替えました。2025年4月には、この選択方式を維持する方針も示しています。
ただ、撤回されたのはChromeでの一律廃止です。Cookie全般が自由に使えるようになったわけではなく、SafariやFirefoxの方針も変わっていません。事業者が利用できる識別情報、すなわちシグナルは、Chromeとは別の経路から制約を受け続けています。
- SafariはクロスサイトCookieを既定で全面ブロック
- Firefoxの標準設定はクロスサイト追跡Cookieをブロックし、それ以外をサイトごとに隔離
- iOS 14.5以降ではATTにより、アプリやWebをまたぐ追跡と広告識別子の取得に利用者の許諾が必要
- 個人情報の保護に関する法律では、個人関連情報の第三者提供で提供先が個人データとして取得すると想定される場合、本人同意の確認が必要
こうした状態は「シグナルロス」と呼ばれます。これにより、サイトをまたぐ識別が細るぶん、事業者が顧客との関係を通じて直接取得する1st Party Dataの比重が上がります。小売事業者の購買データが示すのは、推定ではなく実際の購入行動です。ただし、購買データを持っていることと、それを広告に使えることは別です。取得時の同意の範囲、データの品質、会員IDとの連携率を確認したうえで判断する必要があります。
理由2:「購買データ」と「広告枠」を、同じ事業者が持てる
小売事業者の強みは、広告を出す場所と、買った記録の両方が自社にあることです。一般的なWeb広告では、広告を見た人がその後に商品を買ったかどうかを追いにくくなっています。ECサイト、アプリ、店頭などの広告接点と購買履歴が同じ基盤にあれば、この分断を埋められる場合があります。
ただし、データ統合、利用目的、ID連携が整っていなければ、その強みは自動的には生まれません。実店舗や外部媒体を含める場合は、会員IDやクーポンなどで接触と購買を紐づける仕組みが必要です。
理由3:広告事業の収益構造は小売本業と異なる
商品販売には仕入れや物流費がかかります。広告事業ではこれらの費用は原則かかりませんが、配信、営業、運用、クリエイティブ審査、計測などの費用が“売れる前”にかかります。利益の出方が小売本業と異なる点が特徴です。
広告事業の採算は、商品ごとの原価率ではなく、先に出た費用をどれだけの販売量で回収できるかで決まります。本業と利益率を並べるときは、この違いを踏まえて自社の管理会計で比べましょう。
リテールメディアの市場規模
市場規模の数字は調査によって大きく変わります。どの調査の、どの範囲を数えた値なのかを押さえないと比較になりません。以下は2026年8月時点で公表されている値です。
国内市場の実績と2029年予測
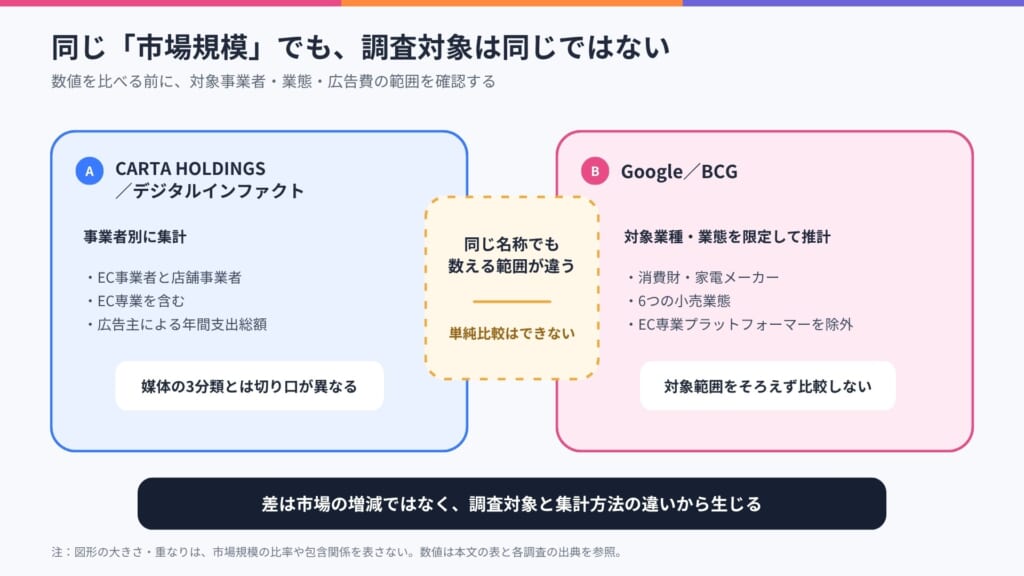
CARTA HOLDINGSとデジタルインファクトは2026年1月27日、国内リテールメディア広告の市場調査を発表しました。広告主による年間支出総額は、2025年の実績が6,066億円(前年比129%、およそ1.3倍)で、2029年の予測は1兆3,174億円となっています。
この調査は、広告がどこに表示されるかではなく、広告費を得た事業者がEC事業者か店舗事業者かで分けています。EC事業者の数字はオンサイトだけではありません。店舗事業者の数字には、デジタル広告とデジタルサイネージの両方が入ります。
そのため「EC事業者 5,236億円」を「オンサイト市場は5,236億円」と読み替えることはできません(先に紹介したIAB Europeの3分類とは切り口が違います)。
| 区分 | 2025年 | 2029年(予測) |
|---|---|---|
| EC事業者 | 5,236億円 | 1兆1,235億円 |
| 店舗事業者 | 830億円 | 1,939億円 |
| └ うちデジタル広告 | 620億円 | 非公表 |
| └ うちデジタルサイネージ | 210億円 | 非公表 |
| 合計 | 6,066億円 | 1兆3,174億円 |
※「└ うち」の2行は「店舗事業者」の内訳です。2029年の予測は、この2項目だけが非公表となっています。
出典:CARTA HOLDINGS「リテールメディア広告市場調査」(2026年1月27日)
2025年の同調査では、EC事業者区分が全体の約86%を占めます。店舗事業者の区分は830億円から2029年に1,939億円へ伸びる予測です。この数値だけから、媒体別の成長要因やデジタルサイネージの寄与は断定できません。
調査が違えば、規模の見え方も変わります。GoogleとBCGの共同調査は、消費財・家電メーカーと6つの小売業態を調査対象とし、EC専業プラットフォーマーを除いて推計しています。同調査の推計は2025年1,190億円、2035年1兆905億円です(2026年1月公表)。6,066億円との差は市場の増減ではなく、数える範囲の違いです。
国内の主要な動き
市場全体の予測とは別に、個別企業の動きも見ておきます。2026年8月から9月にかけて、コンビニエンスストア大手3社の店舗網を広告媒体にする体制が相次いで公表されました。
| 企業・事業 | 内容 | 時期 |
|---|---|---|
| セブン‐イレブン・アドコネクト | セブン‐イレブン・ジャパン、電通、サイバーエージェントが設立に合意した合弁会社。デジタルサイネージは約3,700店舗(2026年8月現在)で、2027年2月までに約8,700店舗へ拡大予定。アプリの会員基盤は約2,900万人規模 | 2026年9月事業開始 |
| クインタ | KDDIと三菱商事の合弁会社。ローソン店舗のコンテンツ配信サービス「ローソンビジョン」を活用し、2027年夏までに首都圏・関西圏を中心に3,000店舗まで広げる計画。約1.2億のPonta会員IDを分析に使うとしている | 2026年9月事業開始 |
| ゲート・ワン、データ・ワン、電通 | 3社が業務提携。ファミリーマートの店頭サイネージ「ファミマTV」(約11,680店舗、2026年8月現在)と、データ・ワンが運用する購買データ基盤「Life-Liveデータ」を軸に媒体事業を拡大。同基盤の広告IDは約6,000万で、コンビニ・スーパー・ドラッグストアなど複数業態にわたる。背景に伊藤忠グループと電通グループの戦略的提携がある | 2026年8月 |
※店舗数、会員数、広告ID数はいずれも各社の公表値です。2026年8月〜9月の発表によります。
3社はいずれも、広告事業を自前だけでは立ち上げていません。組んだ相手は、広告会社、通信と商社、データ事業者とばらばらです。
店舗網と会員基盤を広告商品にするには、配信の仕組み、広告主向けの営業、効果測定の手段が必要です。どれも小売事業者が単独で抱えている機能ではありません。
セブン‐イレブン・アドコネクトでは、事業開始の直後に店舗サイネージ広告の導入事例が公表されました。構想の発表から、実際の運用へと移り始めた段階です。
もっとも、発表が相次いでいることだけを根拠に、リテールメディアが小売の標準的な収益手段になったと結論づけることはできません。現時点で確かなのは、各社がこれを注力事業と位置づけ、本格的に動き出しているということです。
表に並んだ店舗数や会員数は、中堅・専門小売がそのまま再現できる規模ではなく、接点量で大手に並ぶことは目標にできません。自社の強いカテゴリで顧客とどれだけ噛み合っているか、そこへ出稿したい広告主がどれだけいるか。この2点を確かめましょう。
海外市場の公表値
米国では、リテールメディア市場が日本に先行して拡大しました。EMARKETERは、2025年の米国リテールメディアネットワーク広告費に占めるAmazonの比率を79.7%と推計しています。Amazonが開示するAdvertising servicesの売上は、2026年第1四半期に約172億ドルでした。前年同期比は報告ベースで24%増、為替影響を除くと22%増で、リテールメディア以外の広告も含みます。
Walmartは2021年1月、既存のWalmart Media GroupをWalmart Connectへ改称し、広告事業の方針と機能を拡張しました。2026年1月期に開示したVIZIOを含むグローバル広告事業の規模は約64億ドルで、前年比46%増です。
これらの数値は、対象地域、期間、事業範囲、会計基準が国内市場調査と異なります。
リテールメディアが成立させる「三方良し」の構造
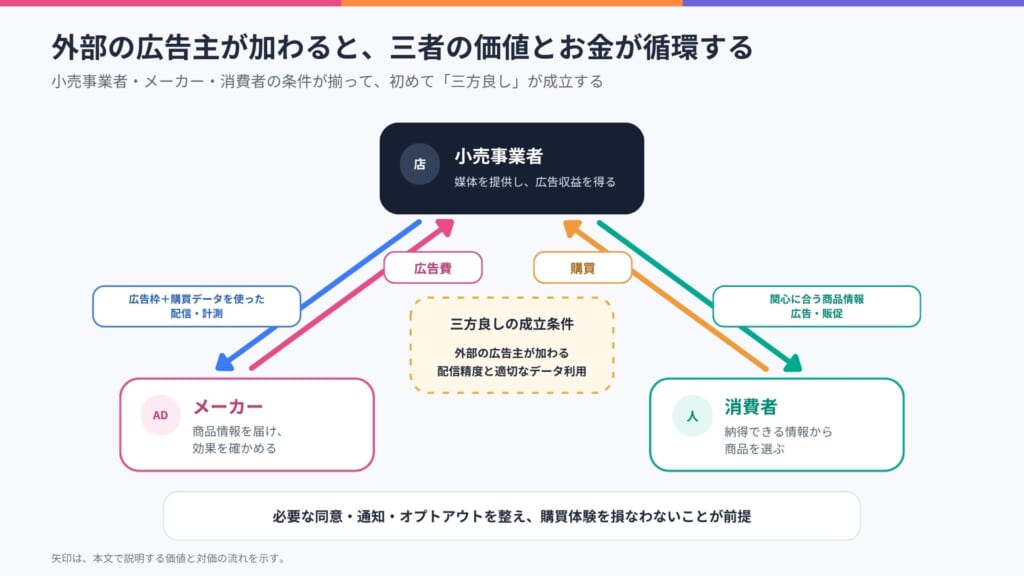
外部の広告主が加わると、媒体を提供する小売事業者、広告を出稿するメーカー、買い物をする消費者の三者に利点が揃います。ただし、放っておいて生まれるものではありません。三者には、それぞれ前提となる条件があります。
小売事業者のメリット
まず、商品を売る以外の収益源を持てます。広告主が付き、広告在庫を販売できれば、ECサイトや店頭が広告収入を生みます。(なお、採算を見るときは、配信、営業、運用、計測にかかる費用を差し引く必要があります)
会員情報と購買履歴を、定めた利用目的の範囲で統合できる点も利点です。統合したデータは、休眠顧客の呼び戻しや継続利用の促進にも使えます。広告事業とCRM(Customer Relationship Management:顧客関係管理)は同じ基盤を使えますが、権限、目的、保存期間は分けて管理する必要があります。
来店やアプリ利用を促す打ち手も増えます。クーポン配布や店頭体験は、顧客とのデジタル接点をつくる入口になります。参加率がどれだけ購買につながるかは、特典、導線、対象者を変えて検証する必要があります。
広告主(メーカー)のメリット
広告主の利点は、商品を探している消費者へ、購買に近い場所で情報を届けられることです。どれだけ購買に近いかは媒体とカテゴリで差が出るため、出稿先ごとに確かめる必要があります。
小売事業者のデータ基盤と連携できれば、広告に接触した人がその後に何を買ったかまで追えます。出稿キーワード、対象商品、広告面を変えながら、売上や新規顧客の増分を検証していく形です。ただし計測対象、アトリビューション期間、比較方法は、出稿前に合意しておく必要があります。
広告主がRMNを比較する7つの軸
ここまで挙げた利点が実際に得られるかは、出稿先によって変わります。メーカーが出稿先を選ぶときは、媒体規模の大きさだけで決めず、次の7項目を同じ条件で並べて比べます。
- オーディエンス適合:自社ブランドの購買者・見込み客と媒体利用者が合うか
- 広告在庫・フォーマット:掲載面、在庫量、クリエイティブ要件、広告密度は適切か
- 課金・手数料:課金方式、最低出稿額、運用手数料、追加費用は明確か
- レポート粒度:表示、クリック、購買、新規顧客をどの単位・頻度で確認できるか
- 増分測定:対照群、事前事後比較、ルックバックウィンドウ(広告効果などを計測する際、過去にさかのぼる期間)を合意できるか
- データ利用:利用目的、共有範囲、保存期間、削除方法、再提供の有無は明確か
- ブランドセーフティ:掲載面の品質、競合隣接、広告表示、無効トラフィック対策は十分か
複数のリテールメディアネットワークを比べるときは、7項目とも定義と分母をそろえた評価表が必要です。
消費者のメリットと、三方良しが成立する条件
消費者にとって価値があるのは、関心に合った情報が、納得できる形で届く場合です。配信精度が低ければ、広告は購買体験を損ねます。データの取得経路、利用目的、提供形態に応じて、必要な同意、通知、オプトアウトを整えることが前提です。三方良しは、配信精度と、本人の同意取得・利用目的の明示という前提を満たして初めて成り立ちます。
リテールメディアのデメリットと、導入時の壁
デメリットは、小売事業者と広告主で内容が異なります。どちらの立場でどの負担が発生するかを、導入前に洗い出しましょう。
小売事業者のデメリット
- 購買体験を損なうリスク:広告主の需要があり枠を販売できれば収益は増える。ただし広告密度の上昇で商品が探しにくくなれば、本業の売上や継続利用を損なう
- 専門人材と体制の不足:広告在庫の設計や広告主への営業、レポート提供には、小売本業とは別のスキルが必要
- 初期投資と回収期間:データ基盤や配信の仕組みの整備には費用がかかる。訪問者数が少ないほど回収は難しい
広告主のデメリット
- 小売ごとに仕様が異なる:出稿の手続き、指標の定義、レポート形式が事業者ごとに違い、横断的な比較が難しい
- 効果指標の標準が未整備:国内では、購買データと結びつけた店舗内リテールメディア固有の計測基準が統一されていない
- 広告在庫の量に限りがある:とくにオンサイトは、その小売の訪問者数が上限になる
自社の規模で成立するかの見極め方
広告事業として成立するかを見極めるときは、企業規模だけでなく、接点量、データ品質、広告主需要、実装難易度の4つをまず確認します。
接点量は、自社ECの月間セッション数、ID連携できる会員数、実店舗の来店客数で把握します。さらに、対象カテゴリへ出稿意向を持つ取引先の数、広告在庫の販売見込み、計測可能な購買の割合を確認します。初期投資と運用費を含めて採算が合わなければ、広告事業化より本業の体験改善が先です。
接点量が小さい段階では、広告収益の絶対額が限られます。検索や回遊に課題がある場合は、購買データを使った検索・レコメンドの改善が本業の売上向上に寄与する可能性があります。どれだけ効くかは、いまの検索体験の弱さとデータの品質次第です。小さく試し、数字を見てから広げましょう。
中堅・専門小売は、接点量だけで大手と比較する必要はありません。特定カテゴリの購買頻度、顧客適合性、データの粒度が広告主に評価されれば、差別化できる可能性があります。
導入時につまずきやすい3つの壁
- 広告枠の設置から始めてしまう:土台となる顧客データや検索・回遊体験が未整備のままでは、広告在庫の価値が上がらない
- 効果測定の設計を後回しにする:広告主へ提供する指標が未確定のままでは、継続的な出稿につながらない
- 社内の合意形成が進まない:広告事業は、本業の販売部門から見れば「売り場を渡す」話になる。本業の売上への影響をどう測るか、事前の合意が必要
3つの壁は、どれも着手前に条件を並べれば見立てがつきます。自社の接点量やデータの整備状況で成立するか判断に迷う場合は、個別にご相談ください。
Supershipの公開事例:EC型・店舗型と、その基盤づくり
以下では、Supershipが提供に関与した公開事例を、広告・販促の媒体として運用している事例と、その基盤づくりの事例に分けて紹介します。
リテールメディアとして運用している事例
minne byGMOペパボ:出品者向けのサイト内商品広告
ハンドメイドマーケット「minne byGMOペパボ」は、出品者が作品を訴求できる「minne広告」を導入しています。出品者が広告主、minneが広告媒体となる構造で、配信基盤にはSupershipの「S4Ads」が採用されています。詳細はminneの商品広告導入事例で解説しています。
アパレル・スポーツ物販の店舗:NFCを使った店頭の媒体化
アパレルブランドの店舗と、プロスポーツチームの公式ショップに、店舗型リテールメディアソリューション「Supership Touch Gift」を導入しました。来店者が専用什器へスマートフォンをタッチすると、演出を経てクーポンなどの特典を受け取れる仕組みです。アプリのインストールは原則不要です。
アパレルの事例では、2024年に全国128店舗への導入を行いました。特典は全員に一律で配らず、タッチした人へランダムに渡す設計で、参加は1日1回までとしました。
誰にでも同じ値引きを出し続ければセールが常態化してしまいますが、タッチした人にだけランダムクーポンを発行することで、割引は店頭の体験になり、販促コストの軽減にもつながります。
プロスポーツチームの公式ショップは、2025年9月〜10月に2店舗で実証実験を行いました。什器にタッチすると特設ページで抽選が行われ、各チームの公式ECサイトで使えるクーポンを受け取れます。用意した額は最大5,000円分、ハズレ無しの設計です。狙いは、来店したファンとの関係を店頭とオンラインの両方で続けることでした。
2026年4月には「店舗起点デジタル送客機能」として、この機能の本格提供が始まっています。
いずれも、小売事業者が自社の販促として運用した事例です。外部の広告主へ枠を提供する前段にあたります。
店頭でデジタル接点をつくる手段には、ビーコン、位置情報、QRコード、NFCがあります。どれが向くかは店舗の設置環境と特典の中身で変わるため、特定手段の優位性は断定せず、自社の概念実証で比べてください。
リテールメディアの基盤づくりの事例
SNKRDUNK:検索体験の改善
取扱商品が数百万点規模に増えたマーケットプレイスで、サイト内検索ソリューション「S4(Supership Search Solution)」を導入しました。公開事例では、S4導入とアプリのUIリニューアル後に検索レスポンスが計測値で10倍以上になったと報告されています(※複数施策の同時実施のため、単独の効果とは断定できません)。
リテールメディアの始め方:EC側と店舗側の2ルート
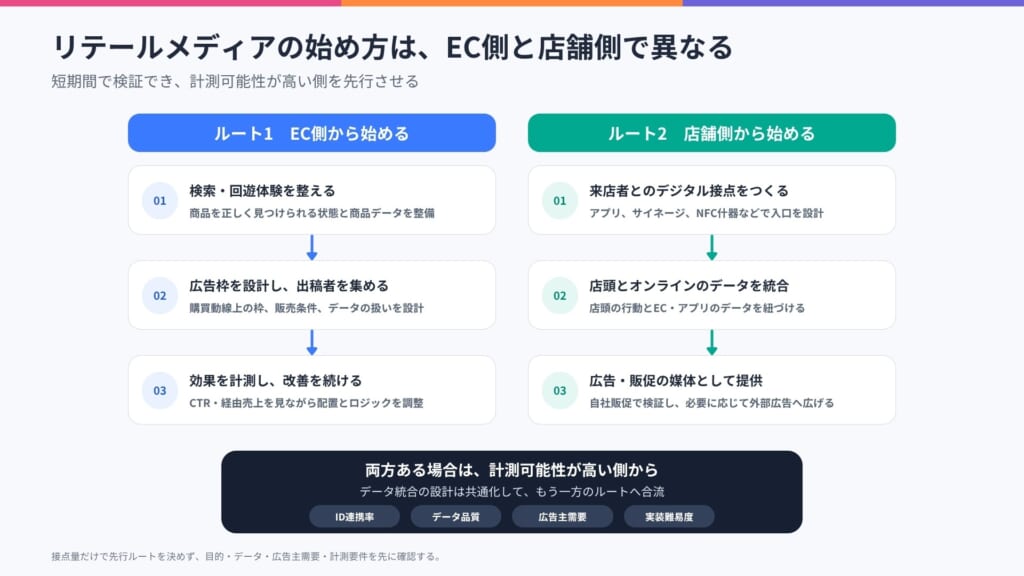
リテールメディアの着手ルートは、EC側と店舗側で異なります。目的、データ、広告主需要、計測要件を並べたうえで、必要な機能を決めます。内製、広告配信基盤の導入、既存アプリ・会員IDの拡張、接点の整備、外部支援と、実装の選択肢を絞るのはそのあとです。
店舗と自社ECの両方を運営する場合も、接点量だけでは先行ルートを決めないようにしましょう。来店客数とECのセッション数に加え、ID連携率、データ品質、広告主需要、実装難易度を比較する必要があります。短期間で検証でき、計測可能性が高い側を先行させ、もう一方はデータ統合の設計を共通化したうえで合流させます。
ルート1:EC側から始める(自社ECサイト・アプリが主戦場の場合)
ステップ1:検索・回遊体験を整える
広告枠を設ける前に、商品が正しく見つかる状態をつくります。表記ゆれへの対応、検索結果の並び順、検索結果が0件になったときの代替提案(ゼロ件ヒット対策)といった基本の整備です。ここが弱いままだと、広告枠に集められる注目そのものが限られます。商品データの粒度や属性情報の整備も、この段階の作業に含まれます。
→ 詳しくはサイト内検索ソリューションS4の機能と導入事例で解説しています。
ステップ2:広告枠を設計し、出稿者を集める
検索結果画面、商品詳細ページ、カートページなど、購買動線上の広告枠を設計します。内製は要件を柔軟に反映できますが、開発・保守・計測の体制が必要です。外部基盤は立ち上げ期間を短縮できる場合がありますが、手数料、機能制約、データの扱いは確認が必要です。期間、総保有コスト、必要機能、データガバナンスで比較しましょう。
出稿候補には、既存の取引先やメーカーがあります。販促協賛や店頭販促の予算を扱う相手には、リテールメディアの目的、計測指標、費用の違いを説明します。既存予算の振り替えが可能とは限らないため、バイヤー部門と広告主の双方へ意向を確認するようにしましょう。
また、既存の販促協賛と広告出稿の関係も、バイヤー部門と事前に整理します。予算を重複させるのか、置き換えるのか、商品採用との条件を切り離すのかを決めます。
ステップ3:効果を計測し、改善サイクルを回す
広告のCTRや経由売上を計測し、広告枠の配置やロジックを継続的に調整します。リテールメディアは「設置して終わり」の施策ではありません。運用の質が収益を左右します。
ルート2:店舗側から始める(実店舗が主戦場の場合)
ステップ1:来店者とのデジタル接点をつくる
店頭で来店者にデジタル接点を持ってもらう入口を設計します。デジタルサイネージ、店舗アプリ、NFC什器などが手段になります。参加率を左右するのは、来店者に「参加する理由」を体験として提供できるかどうかです。単なる会員登録の呼びかけでは、参加率向上は難しいでしょう。
→ 詳しくはSupership Touch Giftの仕組みと導入事例で解説しています。
ステップ2:店頭とオンラインのデータを統合する
店頭で得た行動データと、ECサイトやアプリのデータを紐づけます。この統合ができて初めて、「店舗で接触した人がオンラインで何を買ったか」を捉えられます。オンラインとオフラインを融合する考え方は、OMOの定義とリテールメディアとの関係で解説しています。
ステップ3:広告・販促の媒体として提供する
利用目的と計測方法を決めたうえで、そのデータと店頭媒体を組み合わせます。まずは自社の販促、たとえばクーポン配布や会員登録の促進から始め、参加率と購買への効果が見えてからメーカー向けの広告商品へ広げます。外部の広告主が付き、在庫を販売できた時点で広告収益が発生します。収益化の前に、広告密度の上限と、本業の売上・顧客体験を守る停止条件を合意しておく必要があります。
着手前の法務・プライバシー確認
購買データを広告へ回す前に、まず自社の文書を確認します。いま公開しているプライバシーポリシーと会員規約が、広告配信と効果測定という利用目的をカバーしているかどうかです。ここが空いていると、データがあっても使えません。
そのうえで、次の4点を整理します。
- データの流れ:どのデータが、どこからどこへ渡るか
- 各社の立場:第三者提供、委託、共同利用のどれに当たるか
- 保存と削除:どこに、どれだけの期間置き、どう消すか
- 広告の表示:広告であることを、どこにどう示すか
また、同意やオプトアウトが要るかどうかは、扱うデータと提供の形で変わります。個別案件では法令や業界ルールの適用条件も異なるため、最終判断は社内法務または専門家へ委ねてください。
法務、プライバシー、情報セキュリティの担当者には、データ基盤をつくる前から入ってもらうとスムーズです。契約で詰めるのは、利用目的、再提供の可否、委託先の管理、レポートの粒度、保存と削除、事故時の連絡と責任分担です。
収益規模・投資回収・体制の見積もり
採算の見通しは、2つの式で立てます。
- 月次利益 = 課金方式ごとに算出した売上 − 配信・営業・運用・計測費(CPM、CPC、固定枠は別式で算出)
- 回収月数 = 初期投資 ÷ 月次の増分利益
オンサイトの接点量は、月間セッション数と平均閲覧ページ数から表示可能回数を見積もります。ID連携率、広告密度の上限、無償枠、未販売在庫も前提に入れましょう。表示できる枠がすべて売れる前提で計算すると、必ず過大な数字が出ます。
数字は1本に絞らず、広告主数、販売率、広告単価、ID連携率を変えた悲観・標準・楽観の3ケースをつくります。ケースごとに初期投資、月次固定費、変動費、増分利益、回収月数を並べます。外部事業者の見積もりは複数社を比べ、算定の前提を社内で再計算できるようにしてもらいましょう。
停止条件も先に決めます。販売率、継続出稿率、顧客体験指標、本業売上の悪化幅、回収期限のどれかが基準を割ったら止める、という形です。
体制は、大きく3つの役割に分かれます。
- 事業を回す:事業責任者、バイヤー・商品部門、広告営業・運用
- データを扱う:データ・IT、法務・プライバシー、情報セキュリティ
- 採算を見る:財務
それぞれについて、実行責任者、最終承認者、協議先、報告先を決めておく必要があります。社内で合意しておく項目は、目的、KPI、広告枠の上限、費用配賦、データ利用、停止条件です。専任組織を置かない場合でも、広告主の窓口と事故時の責任者だけは先に決めておきましょう。
試算の前提や体制の置き方は、業態と既存のデータ環境で変わります。自社のケースに当てて具体化したい場合は、着手する側の資料をご覧ください。
効果測定の考え方と、指標標準化の現状
リテールメディアでは、効果測定の設計が継続出稿を左右します。広告主と小売事業者が同じ定義で指標を読めなければ、出稿を続けるかどうかの判断ができないためです。分母、期間、比較方法は、媒体を実装する前に合意します。
EC側と店舗側で、指標の体系が異なる
取得できる指標も、それを購買と結びつける方法も、EC側と店舗側では別になります。
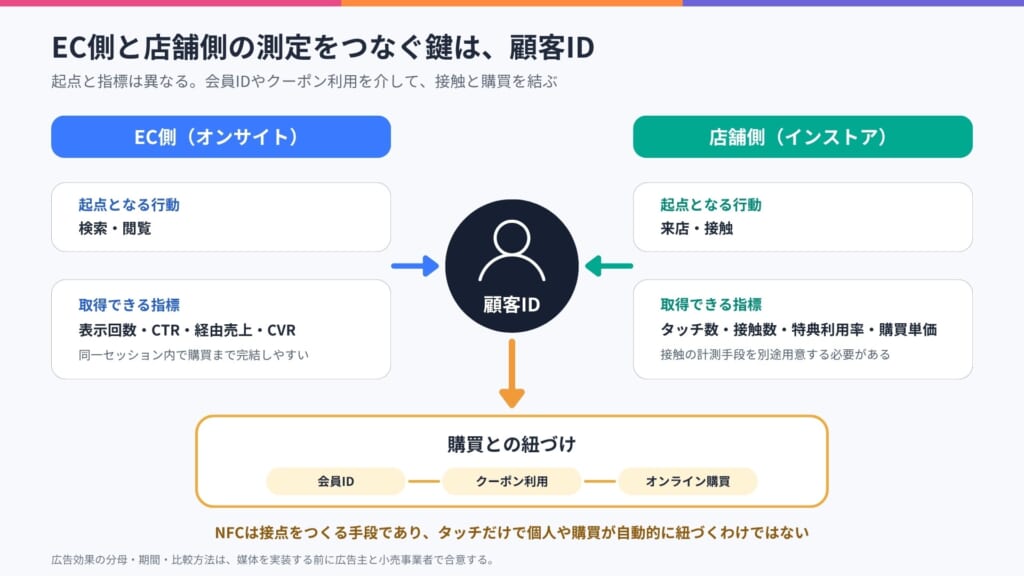
| 観点 | EC側(オンサイト) | 店舗側(インストア) |
|---|---|---|
| 起点となる行動 | 検索・閲覧 | 来店・接触 |
| 取得できる指標 | 表示回数、CTR、経由売上、CVR(購入率) | タッチ数・接触数、特典の利用率、購買単価 |
| 購買との紐づけ | 同一セッション内で完結しやすい | 会員IDやクーポン利用を経由して紐づける |
| 難しさ | 広告の効果と、検索改善そのものの効果を分けて評価すること | そもそも接触の計測手段を用意すること |
EC側と店舗側の測定をつなぐ鍵は顧客IDです。店頭接触を会員IDやクーポン利用と結びつけられれば、その後のオンライン購買を計測できる場合があります。NFCは接点を作る手段の1つであり、タッチだけで個人や購買が自動的に紐づくわけではありません。
「増えた分」で測るという考え方
広告効果は、広告経由売上だけでなく、広告によって増えた分で評価します。この増分効果は、インクリメンタリティと呼ばれます。もともと買う予定だった顧客の購入を広告経由に付け替えただけでは、小売全体の売上は増えません。
IAB Europeの公式ページでは、リテールメディアを含むコマースメディア測定基準V2.1が公開されています。同基準は、増分効果、測定手法、新規顧客の判定期間などを整理しています。30日のルックバックウィンドウは主に自社取扱ブランドのオンサイト・オフサイトに対する初期値で、変更する場合は期間の開示が必要です。
ガイドライン整備の現状:指標の標準はまだ途上
国内でもガイドラインが公開されています。リテールメディアコンソーシアム(現・リテールデータマーケティングコンソーシアム)は、2025年9月25日に「リテールメディアガイドライン」Ver1.0.0を策定しました。同ガイドラインの中心は、データの種類と利用区分、個人情報の保護に関する法律、プライバシー、契約上の留意点です。購買データを使った効果検証はリテールメディアの特徴として挙げられていますが、インプレッションや視認などの測定指標の定義・算定基準は示されていません。
店頭スクリーンには別の測定枠組みがあります。デジタルサイネージコンソーシアムの「オーディエンスメジャメントガイドライン」第1版(2021年3月)は、視認を伴った滞在をスクリーンオーディエンスと定義しています。ただしこの文書はデジタルOOHの測定を扱い、購買データとの紐づけを規定していません。
海外ではIAB Europeなどが店舗内リテールメディアの定義と測定基準を公開していますが、日本国内は事情が異なります。リテールデータマーケティングコンソーシアム、デジタルサイネージコンソーシアム、日本インタラクティブ広告協会の公開文書を確認した範囲では、購買データと紐づけた固有の効果測定基準は見当たりません。
つまり、拠りどころになる共通基準はまだありません。足りない部分は小売事業者と広告主が個別に合意します。対象者、分母、集計期間、ルックバックウィンドウ、重複除外、増分測定の方法を、出稿前に決めておく必要があります。
よくある質問(FAQ)
Q. 国内のリテールメディア市場規模はどのくらいですか?
CARTA HOLDINGS/デジタルインファクト調査では、2025年の実績が6,066億円、2029年の予測が1兆3,174億円です(2026年1月27日発表)。(事業者区分による調査のため、オンサイトなどの媒体別の内訳としては使えません。他調査との違いは「リテールメディアの市場規模」で解説しています)
Q. 3rd Party Cookieの廃止が撤回されたのに、リテールメディアはまだ必要ですか?
必要性は変わりません。実現しなかったのはChromeにおける一律廃止だけで、SafariとFirefoxの仕様、iOSのATT、法令上の条件は別に存在します。購買データを広告に使えるかは、取得経路と同意の範囲、データ品質を確認して判断します。
Q. リテールメディアは何から始めればよいですか?
広告枠の設置ではなく、土台の整備から始めます。EC中心なら検索・回遊体験と商品データを整え、店舗中心なら来店者とのデジタル接点と計測方法を設計します。先行ルートは、接点量だけでなくデータ品質と広告主需要、実装難易度を比べて決めます。
まとめ
- リテールメディアは、小売事業者が自社の顧客接点を広告・販促の面として運用する仕組み。広告面はオンサイト・オフサイト・インストアの3分類(IAB Europeの定義)
- Chromeにおける3rd Party Cookieの一律廃止は実現しなかったが、ブラウザ・OS・法令によるシグナルの制約は継続。1st Party Dataは取得経路・同意・品質を確認して活用する
- 国内市場はCARTA HOLDINGS/デジタルインファクト調査で拡大予測。ただし、調査ごとに対象事業者と集計軸が異なる
- 始め方はEC側と店舗側の2ルート。いずれも、広告枠の設置より先に顧客体験とデータ基盤を整えることが成否を分ける
- 自社の販促から始め、外部の広告主へ枠を提供する段階へ進むのが一般的な流れ。ただし公表されている市場規模は、広告主が支払った広告費のみを数えた値
- 効果測定は増分効果で見る。国内の公開文書で統一基準を確認できない部分は、対象者・分母・期間・比較方法を出稿前に合意する
リテールメディアは、広告枠を置けば始まる事業ではありません。購買体験、データ、広告主需要、計測方法が揃って初めて、継続できる広告商品になります。外部広告主向けの事業化を目指すなら、この4条件が必要です。揃わない場合は、まず購買体験とデータ基盤の改善に戻ります。
Supershipのリテールメディア関連ソリューション
以下は発行主体による自社サービスの案内です。内製や他社サービスを含め、目的、機能、費用、データの扱い、運用体制を比較したうえで選定してください。
ECサイト向けリテールメディア:S4Ads
S4Ads(エスフォーアズ)は、ECサイト内に商品広告の出稿機能を組み込むソリューションです。メーカーやモール出店者へ広告在庫を販売できた場合に、商品販売以外の収益が生まれます。導入判断では、広告主需要、販売率、手数料、運用費、計測要件を確認してください。
店舗型リテールメディア:Supership Touch Gift
Supership Touch Gift(タッチギフト)は、NFCを使って店舗とオンラインをつなぐ店舗型リテールメディアソリューションです。来店者はNFC搭載什器へスマートフォンをタッチし、クーポンなどの特典を受け取れます。クーポン配布、会員登録の促進、ECサイトへの誘導といった自社の販促から始め、外部の広告主へ枠を提供する段階へ広げられます。外部の広告主を入れる場合は、広告在庫、計測、データ利用の設計が別途必要です。
流通・小売事業者さま向け関連記事
- Supership Touch Giftの仕組みと導入事例
- サイト内検索ソリューションS4の機能と導入事例
- SNKRDUNKの検索改善事例
- minneの商品広告導入事例
- OMOの定義とリテールメディアとの関係
リテールメディアに関するお問い合わせ(資料請求)はこちら

Related
関連記事
-
コラム
NRF APAC 2026 現地レポート:リテールメディアは”体験設計”で決まる
- S4Ads
- Supership Search Solution(S4)
- Supership Touch Gift
-
プロダクト
オンオフデータをシームレスに連携!店舗型リテールメディア「Supership Touch Gift(タッチギフト)」とは?
- 1st Partyデータ活用
- OMO
- Supership Touch Gift
- リテールメディア
-

コラム
OMOとは?ーオンラインとオフラインのチャネルを融合しデータ統合と活用で最適な顧客体験をもたらす、流通・小売業で注目のマーケティング手法と施策例を紹介ー
- OMO
- Supership Touch Gift
- リテールメディア
-

プロダクト
Rokt・Supership ECサイトのリテールメディア化を実現するプロダクトを紹介【後編】 ーECサイトにおける購買~購入完了まで、ユーザー体験と収益性を高めるためにやるべきことー
- ECサイト
- S4Ads
- リテールメディア
-

プロダクト
Rokt・Supership ECサイトのリテールメディア化を実現するプロダクトを紹介【前編】 ーECサイトにおける購買~購入完了まで、ユーザー体験と収益性を高めるためにやるべきことー
- ECサイト
- S4Ads
- リテールメディア
-
プロダクト
ECサイトをリテールメディア化するために必要な準備とは? ‐データ分析に基づいたきめ細やかな提案で、ECサイトにおける広告収益とユーザーベネフィットを最大化するプロダクト「S4Ads」を紹介‐
- ECサイト
- S4Ads
- リテールメディア
Most Popular
人気記事

Hot Topic
おすすめ記事
-
プロダクト
オンオフデータをシームレスに連携!店舗型リテールメディア「Supership Touch Gift(タッチギフト)」とは?
- 1st Partyデータ活用
- OMO
- Supership Touch Gift
- リテールメディア
-
セミナーレポート
minne byGMOペパボが実践:商品広告を活用した「ECサイトのリテールメディア化」で何が起きた?成功の秘訣とその成果 〜イーコマースフェア 東京 2024セミナーレポート
- S4Ads
-
セミナーレポート
【2023最新版】ゲームアプリ広告収益化のベストプラクティス(Ad Generation講演レポート@ゲームビジネスカンファレンス2023)
- Ad Generation
- SSP
- 動画リワード